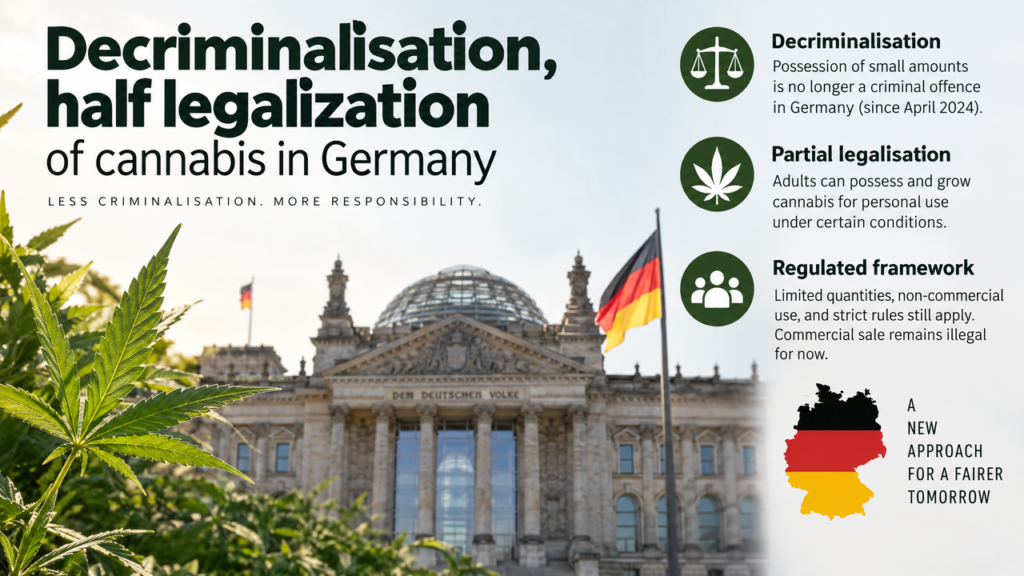
Il 1° aprile 2024, la Germania è diventata il terzo paese dell’Unione europea, dopo Malta (2021) e il Lussemburgo (2023), a compiere il passo verso la legalizzazione della cannabis. Una decisione accolta all’epoca come una svolta storica, approvata con 407 voti contro 226 al Bundestag e presentata dalla coalizione «a tre colori» (SPD, Verdi, FDP) come l’inizio di una nuova era liberale in materia di politica sulle droghe.
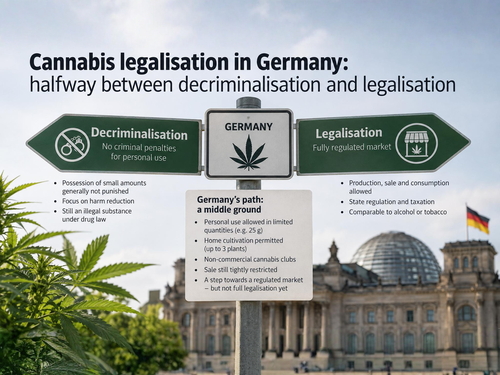
Due anni e mezzo dopo, il quadro è più sfumato. Sulla carta, la Germania ha effettivamente «legalizzato» la cannabis. Nei fatti, ciò che vivono quotidianamente i consumatori tedeschi assomiglia molto più a una depenalizzazione regolamentata e rafforzata da un sistema associativo limitato, piuttosto che a una vera e propria legalizzazione con un mercato commerciale regolamentato, come in Canada o in diversi Stati americani. Analisi di una riforma a metà strada.
Cosa dice realmente la legge tedesca (KCanG / CanG)
La riforma tedesca si basa sul Konsumcannabisgesetz (KCanG), noto anche come Cannabisgesetz (CanG), concepito fin dall’inizio come costituito da due «pilastri» distinti e indipendenti l’uno dall’altro.
Pilastro 1: consumo, cultura personale e associazioni (in vigore dal 2024)
Questa prima parte, l’unica effettivamente entrata in vigore, autorizza:
- Il possesso in pubblico di fino a 25 grammi di cannabis per i maggiorenni
- Il possesso di una quantità massima di 50 grammi a domicilio
- La coltivazione personale di un massimo di tre piantine per adulto
- Dal 1° luglio 2024, la costituzione dei «Cannabis Social Clubs » (Anbauvereinigungen): associazioni senza scopo di lucro, con un numero massimo di 500 soci, autorizzate a coltivare e distribuire cannabis esclusivamente ai propri soci, entro un limite di 25 g al giorno e 50 g al mese (25 g per i giovani di età compresa tra i 18 e i 21 anni)
La cannabis è stata inoltre rimossa dall'elenco delle sostanze stupefacenti (Betäubungsmittelgesetz), il che ha permesso di cancellare parte dei precedenti penali legati al semplice possesso.
Pilastro 2: le vendite commerciali, la grande assente
È proprio qui che sta il problema. Il progetto iniziale prevedeva un secondo pilastro: dei «progetti modello» regionali (Modellprojekte) che consentissero, in via sperimentale e sotto controllo scientifico, la vendita commerciale di cannabis in negozi specializzati, sul modello delle sperimentazioni condotte in Svizzera.
Questo punto è stato eliminato dal testo definitivo su pressione della Commissione europea, la quale riteneva che un mercato commerciale aperto fosse incompatibile con le convenzioni internazionali sugli stupefacenti. Il governo si è quindi impegnato a presentarlo separatamente a Bruxelles, una volta perfezionato.
A più di due anni dall’entrata in vigore del Primo Pilastro, questo Secondo Pilastro non è ancora stato avviato in nessuna parte della Germania. Non è stato aperto alcun punto vendita commerciale e nessun progetto pilota ha ottenuto l’autorizzazione federale completa. Peggio ancora: diverse candidature comunali, pur essendo numerose (oltre 49 città interessate, tra cui Berlino, Francoforte e Hannover), sono state respinte dall’Ufficio federale per l’agricoltura e l’alimentazione (BLE), quella di Francoforte nel settembre 2025 e quella di un distretto di Berlino nel novembre 2025.
Risultato concreto: la vendita di cannabis nei negozi rimane, ad oggi, semplicemente vietata in Germania.
Un cambio di maggioranza che ha segnato il destino del progetto
Nel maggio 2025 il panorama politico tedesco ha subito una svolta con l’ascesa al potere di Friedrich Merz (CDU), alla guida di una coalizione CDU/CSU-SPD. La CDU aveva infatti inserito tra le sue promesse elettorali l’abrogazione totale della legge CanG.
Di fatto, si è delineato un compromesso di coalizione:
- La legge CanG non è stata abrogata: l’SPD, storico artefice della riforma, ha rifiutato categoricamente qualsiasi passo indietro
- Ma il Pilastro 2 è stato di fatto sospeso, senza un calendario ufficiale né per la sua abolizione né per la sua ripresa
- Il ministro federale dell’Agricoltura, Alois Rainer (CSU), si è dichiarato apertamente contrario a qualsiasi ulteriore liberalizzazione
- Nell’autunno del 2025 il governo ha annunciato una «valutazione a tempo indeterminato» della legge, lasciando un’incertezza totale sul futuro della riforma
Le previsioni più ottimistiche indicano ora un’eventuale avvio delle vendite commerciali pilota nel 2027, a condizione che entro quella data si manifesti una volontà politica in tal senso, cosa che, nell’attuale contesto, è tutt’altro che scontata.
Perché sembra più una depenalizzazione che una legalizzazione
Diversi elementi concreti evidenziano questo divario tra l’ambizione dichiarata nel 2024 e la realtà attuale sul campo:
1. L'accesso legale al prodotto rimane estremamente limitato
In assenza di un mercato commerciale, le uniche vie di approvvigionamento legale sono la coltivazione per uso personale e i club sociali. Tuttavia, questi ultimi faticano a svilupparsi: al 31 ottobre 2025, in tutto il Paese erano stati autorizzati solo 366 club, per un massimo teorico di circa 183.000 membri, su diversi milioni di consumatori stimati. Alcuni studi stimano che, nella migliore delle ipotesi, solo il 3,5% dei consumatori abituali si rifornisca effettivamente tramite queste strutture.
2. L’autocultura individuale sta prendendo piede… per forza di cose
In assenza di un canale commerciale, una quota crescente di consumatori si è orientata verso la coltivazione domestica a partire da semi di qualità : nel primo semestre del 2024 rappresentava solo il 5,4% delle fonti di approvvigionamento dichiarate, contro oltre il 35% alla fine del 2025. Un'evoluzione logica, ma che dimostra chiaramente che la legge non ha creato un vero e proprio mercato legale accessibile a tutti, bensì ha soprattutto trasferito l'onere dell'accesso sul consumatore stesso.
3. Il mercato nero non è scomparso
In assenza di un’offerta commerciale legale sufficiente, una parte significativa dei consumatori continua a rifornirsi al di fuori del contesto associativo o dell’autocoltivazione, per mancanza di alternative pratiche. Il calo del numero di reati legati alla cannabis (circa il -34% nel primo anno) riflette soprattutto la depenalizzazione del possesso e del consumo, più che un passaggio massiccio verso un canale di approvvigionamento legale.
4. La cannabis terapeutica è diventata, di fatto, la principale via d’accesso
Uno degli effetti più evidenti, e meno previsti, della riforma è l’impennata delle prescrizioni di cannabis terapeutica, agevolata dalla teleconsultazione online. Il numero di pazienti è passato da circa 250.000 a oltre 900.000 nel 2025, un aumento in gran parte alimentato da una domanda a scopo ricreativo dirottata verso il canale medico, più facilmente accessibile rispetto a un club sociale. Questa deriva ha del resto spinto il governo a inasprire il quadro normativo sulla cannabis terapeutica alla fine del 2025 (obbligo di contatto medico diretto, divieto di invio postale delle prescrizioni).
Cosa ha comunque cambiato la riforma
Sarebbe ingiusto ridurre la legge tedesca a un semplice inganno. Occorre sottolineare diversi effetti reali e documentati:
- Un'effettiva depenalizzazione del possesso e del consumo per uso personale, con una riduzione tangibile dei procedimenti giudiziari e dei reati legati alla cannabis
- Una riduzione del prezzo del prodotto in alcuni segmenti, in particolare in quello medico
- Una maggiore propensione degli utenti a rivolgersi a professionisti sanitari in caso di necessità, senza timore di sanzioni penali
- Un consumo tra gli adulti che non ha registrato un’impennata e un consumo tra i giovani che, secondo gli studi disponibili, non è aumentato
- Dal 2024 si osserva un calo del consumo di eroina e anfetamine, anche se quello di cocaina e droghe sintetiche è in aumento, come altrove in Europa
In sintesi: una legalizzazione che si basa solo su uno dei due pilastri
Ciò che la Germania ha introdotto a partire dal 2024 corrisponde, di fatto, a una depenalizzazione più ampia: il possesso, il consumo e la coltivazione per uso personale o autocoltivazione non sono più perseguibili penalmente, e un sistema associativo regolamentato consente un accesso limitato al prodotto senza ricorrere al mercato nero. Tuttavia, la totale assenza di un circuito di vendita commerciale, pur annunciato come la seconda fase della riforma, priva il sistema di ciò che caratterizza una vera e propria legalizzazione: un mercato regolamentato, accessibile e in grado di competere realmente con l’economia sommersa.
In un contesto politico oggi decisamente meno favorevole a qualsiasi nuovo passo avanti, il “Pilastro 2” potrebbe rimanere, ancora per diversi anni, una promessa in sospeso piuttosto che una realtà. La Germania offre così un caso esemplare: quello di una riforma approvata a metà strada, bloccata tra l’ambizione iniziale di un mercato legale completo e la prudenza, trasformata in titubanza, di un nuovo governo poco incline ad andare oltre. In definitiva, si tratta di una legalizzazione con numerose sfumature ancora in una zona grigia; speriamo in un’evoluzione futura più matura, al fine di fornire garanzie giuridiche di mercato più solide, stabili, sicure e armoniose per lo sviluppo di un’industria della cannabis più sana ed equilibrata per tutti nel suo complesso.